
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 كيف تحسب نقطة التعادل
 شهادة محاسب دولي عربي قانوني معتمد IACPA
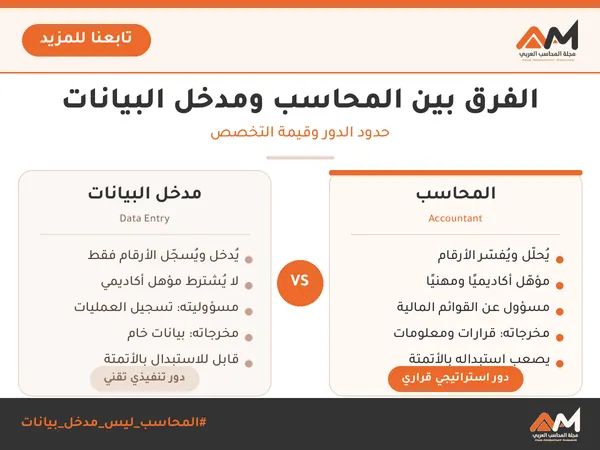 الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة مدير الانتاج
- 20 فبراير 2025
محاسبة حملة التكلفة (المنتجات)
محاسبة حملة التكلفة - المنتجات محاسبة حملة التكلفة (المنتجات) تجيب على السؤال : لأي شيءٍ وقعت هذه أو تلك التكلفة؟ وظيفة هذا النوع من محاسبة التكاليف هي تحرى وتحديد التكلفة الذاتية لكل حامل تكلفة (منتج، طلبية) وتوزيعها على وحداته المنتجة خلال فترة معينة. فهي تخدم تحديد مقدار مساهمة كل منتج أو كل مجموعة من المنتجات في ربح /خسارة المنشأة قصير الأجل بشكل خاص. كما تساعد على تسيير وتوجيه عملية المبيعات وتكون أساساً لاتخاذ القرار في مجال السياسة السعرية المنشئية إذا كان باستطاعة المنشأة أن تحدد أسعار منتجاتها بنفسها ولا تفرض عليها أسعار السوق بسبب المنافسة السوقية الحادّة أو تفرض عليها من قبل الدولة. في النظم الرأسمالية تستطيع معظم المنشآت ذات الطابع الاقتصادي أن تحدد أسعار منتجاتها بنفسها ولو ضمن مجال ضيق لكونها تعمل ضمن منافسة سوقيّة غير كاملة. فقط في مجال المنافسة السوقية الكاملة أو في حال تثبيت الأسعار من قبل الدولة لا تستطيع المنشأة أن تتخذ سياسة سعرية خاصة بها بل يفرض عليها السعر من الخارج وبهذه الحال تحاول المنشأة أن تناور بالكمية المعروضة فيطلق عليها مناور كميّ ، وإذا لم تستطع المناورة ضمن السعر المفروض عليها تخرج من السوق. على أي حال فالمنشأة بحاجة لمعرفة تكلفة سعر وحدة منتجها بغية فرض سعر لها أو تقبل سعر السوق . وأخيراً وليس أخراً تساعد محاسبة حملة التكلفة على التعرف على الحد الأدنى للسعر على المدى البعيد والقصير. فالأول هو السعر الذي يغطي تكاليف المنتج كافة. أما السعر الثاني هو السعر الذي يغطي التكاليف المتغيّرة للمنتج. توجد طرق عديدة لاحتساب تكلفة وحدة المنتج في المنشأة وسأوضح فيما يلي أهمها باقتضاب. أ- طريقة القسمة البسيطة وفقاً لهذه الطريقة يقسم مجموع التكاليف الكليّة ( ت ك ) على عدد وحدات المنتج (و م) فنحصل على تكلفة وحدة المنتج (ت م). يشترط في تطبيق هذه الطريقة ما يلي: - تجانس المنتجات (منتج واحد فقط). - لا تغيّر في أرصدة نصف المواد المصنعة (المخزنة). - لا تغيّر في أرصدة المواد المصنعة (المخزنة). مجال تطبيق هذه الطريقة في الحياة العملية ضيق جداً. يمكن استخدام هذه الطريقة في منشآت انتاج التيار الكهربائي أو الإسمنت من نوع واحد أو في بعض منشآت الصناعات الأساسية . لزيادة الدقـّة في نتائج هذه الطريقة توزّع بعض التكاليف على بعض المنتجات التي سببتها، مثلاً في حال الاختلاف في تكاليف النقل والتعبئة. ب- طريق القسمة متعددة المراحل هنا يشترط أيضاً تجانس الوحدات المنتجة. لنفترض أن مخزون السلع منتهية الصنع تغيّر فقط فيجب علينا تقسيم التكاليف الكلية إلى تكاليف تصنيع وتكاليف إدارية وتكاليف تسويقة . بعد عملية التقسيم هذه يبدأ بتقسيم تكاليف التصنيع على عدد وحدات الإنتاج المصّنعة المتجانسة خلال فترة الاحتساب. ثم تقسم التكاليف الإدارية والتسويقية التي وقعت خلال فترة الاحتساب على عدد الوحدات المباعة خلال نفس الفترة . بعدها تضاف تكلفة تصنيع الوحدة إلى تكلفتها الإدارية والتسويقية فيحصل المرء على تكلفة الوحدة ج- طريقة أرقام التكافؤ (التعادل): يشترط في تطبيق هذه الطريقة إجراء عملية التصنيع على مرحلة واحدة . تستعمل الطريقة عادة في تصنيع عدة أصناف بالتوازي أو بالتتالي. فالأصناف ليست موحدة المقاسات والأحجام ولكنها من ناحية التكلفة مرتبطة ببعضها البعض ارتباطا وثيقاً وذلك وفق نسب معينة. فلتصنيع جميع الأصناف تستعمل نفس المواد الأوليّة، ولكن من صنف لآخر يختلف زمن التصنيع واستهلاك رأس المال الثابت. مثلاً: مناشير الخشب، معامل البلاط والآجر، معامل صناعة الصفيح، وما شابه ذلك. يحتاج تحديد أرقام التكافؤ لخبرة طويلة في نفس المنشأة أو في منشأة خارجية تطبق نفس برنامج التصنيع. فبعد تحديد رقم تكافؤ لكل صنف من الأصناف يضرب رقم تكافؤ الصنف بعدد وحداته المنتجة فيحصل المرء على وحدات حسابية متكافئة من ناحية التكلفة. فالصنف الذي يحتاج لزمن تصنيع أطول و/أو لطاقة أكثر و/أو يسبب استهلاك رأس مالٍ أعلى من غيره يعطى رقم تعادل أكبر من غيره من الأصناف الأخرى. وبهذا يحصل المرء على تعادل تقريبيّ ٍ في توزيع التكاليف على المنتجات. فوحدات المنتجات الحسابية ( التي تم الحصول عليها بوساطة أرقام التكافؤ/التعادل متكافئة من ناحية التكلفة. فإذا قسم المرء الآن مجموع التكاليف الواقعية على مجموع وحدات التكافؤ لكل الأصناف يحصل على وحدة التكافؤ لكل صنف على انفراد. د- طريقة العلاوات تستخدم هذه الطريقة في حال تصنيع عدة منتجات مختلفة في آن واحد وإجراء عملية التصنيع على مراحل وفي كل مرحلة يوجد تخزين مرحلي حيث غالباً ما تتغيّر أرصدة مخزون المنتجات نصف وتامة الصنع مثلاً في حال أسلوب تصنيع السلاسل أو أسلوب التصنيع الفردي. وفقاً لهذه الطريقة تقسم التكاليف إلى تكاليف وحيدة (مباشرة) وتكاليف مشتركة (غيرمباشرة). فالتكاليف الوحيدة تحمّل مباشرة للمنتج الذي أدى لنشوئها. أما التكاليف المشتركة فتوزع على حملة التكلفة (المنتجات) عن طريق العلاوات. تتعلق دقة توزيع التكاليف المشتركة على حملة التكلفة لحد كبير من جودة اختيار المقام في العلاقة المختارة بين التكاليف المشتركة (البسط) والتكاليف الوحيدة (المقام). في حال عدم وجود ارتباط بين القيمتين أو في حال وجود ارتباط ضعيف بينهما ترتكب أخطاءٌ فادحة ٌ في توزيع التكاليف المشتركة على المنتجات. أيضا كلما كانت قيمة المقام صغيرة مقارنة ً مع قيمة البسط (التكاليف المشتركة) كلما كبرت فجوة عدم الدقة في توزيع التكاليف المشتركة على حملة التكلفة . فإذا اختيرت التكاليف الوحيدة لليد العاملة كقيمة للمقام وكانت قيمة التكاليف المشتركة أضعافاً مضاعفة منها فتكون نسبة أخطاء توزيع التكاليف المشتركة عالية جداً. لذا تستعمل في مثل هذه الحالة قيمة أخرى تنسّب عليها التكاليف المشتركة، مثلا ًساعات عمل الآلات خلال نفس الفترة المدروسة. في الحياة العملية تستخدم طريقتان لاحتساب العلاوات: الطريقة المجملة والطريقة متعددة العلاوات: الطريقة المجملة لاحتساب العلاوات وفقا لهذه الطريقة تؤخذ بعض التكاليف الوحيدة أو كل التكاليف الوحيدة كقيمة للمقام (ينسب عليها): تكاليف مشتركة تقسيم بعض أو كل التكاليف الوحيدة. هذا يعني افتراض علاقة تناسبية بين التكاليف المشتركة والتكاليف الوحيدة لكل منتج (حامل تكلفة) يحمّل وفقاً لهذه العلاوة بتكاليف مشتركة ولكن هذه الفرضية قلما تتحقق في الحياة العملية. مع ذلك يمكن استعمال هذه الطريقة المختصرة وغير المصقولة بدون أضرار في حال كون التكاليف المشتركة مقارنة مع التكاليف الوحيدة صغيرة جدا. وهنا لا يمكن التكلّم عن توزيع التكاليف المشتركة وفقاً لمبدأ السببيّة لسهولة استخدامها تستخدم كثيراً من قبل المنشآت الصغيرة. طريقة الاحتساب المتعدّد للعلاوات وفقاً لهذه الطريقة تختار عدّة مقاسات أساسية لاحتساب علاوات جزئية وليس علاوة مجملة واحدة . يجب أن تكون هناك علاقة وثيقة بين قيمة المقام (تكاليف وحيدة) وبين قيمة البسط (تكاليف مشتركة) بحيث إذا تغيرت قيمة المقام بنسبة معينة تغيّرت التكاليف المشتركة (البسط) – في الحالة المثلى - بنفس النسبة المئوية أو بنسبة قريبة من نسبة تغيّر المقام. لتطبيق هذه الطريقة بشكلها الأمثل توزع التكاليف المشتركة على مراكز التكلفة وفقاً لمبدأ الحدوث وبعدها يبحث عن علاقة وثيقة بين التكاليف المشتركة والتكاليف الوحيدة في كل مركز تكلفة (مثلاً ساعات عمل يد عاملة، ساعات عمل آلات ). بالنتيجة سيحصل المرء وفقاً لهذه مركز تكلفة. فهذه الطريقة صعبة التطبيق ولكنها من الطرق المحاسبية الدقيقة في توزيع التكاليف المشتركة وفقاً لمبدأ السببية قدر المستطاع. مقالات ذات صلة:المحاسبه بكل بساطه - محاسبة التكاليف الصناعيههل تعرف ما هي تكاليف الفرصلة البديلة؟نظرية تكاليف الطاقة المستغلة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 19 فبراير 2025
التكاليف الثابتة
كل صاحب مشروع يعرف هذا الشعور: الشهر الذي تنخفض فيه المبيعات لا تنخفض معه فواتير الإيجار والرواتب والتأمين. هذه هي التكاليف الثابتة، الجزء من التكلفة الذي يبقى كما هو سواء عملت المنشأة بكامل طاقتها أو بنصفها. فهمها جيدًا هو مفتاح التسعير، وتحليل التعادل، وتقييم مخاطر أي مشروع. تعريف التكاليف الثابتة التكاليف الثابتة هي التكاليف التي لا يتغير إجماليها بتغير حجم الإنتاج أو النشاط في المدى القصير وضمن «المدى الملائم» للطاقة. وترتبط غالبًا بتوفير الطاقة الإنتاجية نفسها: المباني، والأراضي، والآلات، والإدارة، والخدمات العامة اللازمة لتشغيل المنشأة. ومن المهم تصحيح خلط شائع: المواد الخام المباشرة ليست تكلفة ثابتة؛ فكل وحدة إضافية تحتاج مواد إضافية، ولذلك هي تكلفة متغيرة كما يشرح مقال التكاليف المتغيرة. أمثلة على التكاليف الثابتة إيجار المصنع أو المكتب أو المحل. رواتب الإدارة والموظفين الثابتة غير المرتبطة بالإنتاج. أقساط التأمين على المباني والمعدات. الإهلاك بطريقة القسط الثابت. اشتراكات البرامج والأنظمة السنوية. فوائد القروض الثابتة. الضريبة العقارية ورسوم التراخيص. الخاصية الأهم: نصيب الوحدة ينخفض مع زيادة الإنتاج إذا كانت التكاليف الثابتة الشهرية لورشة أثاث 120,000 جنيه: عدد القطع المنتجة شهريًاإجمالي التكاليف الثابتةنصيب القطعة 100120,0001,200 200120,000600 400120,000300 الإجمالي ثابت، لكن نصيب القطعة انخفض إلى الربع عندما تضاعف الإنتاج أربع مرات. ولهذا تسعى المصانع إلى تشغيل طاقتها بالكامل، ولهذا أيضًا تخسر بشدة عند انخفاض الطلب. المدى الملائم والتكاليف الثابتة المتدرجة «ثابتة» لا تعني ثابتة إلى الأبد. إذا احتاجت الورشة إلى إنتاج 600 قطعة شهريًا، فقد تضطر إلى استئجار مخزن إضافي وتعيين مشرف ثان، فتقفز التكاليف الثابتة إلى 170,000 جنيه. لذلك تسمى هذه التكاليف أحيانًا «ثابتة متدرجة»: ثابتة داخل مدى معين من النشاط، ثم تقفز إلى مستوى جديد عند تجاوزه. وعلى المدى الطويل تصبح كل التكاليف متغيرة، لأن المنشأة تستطيع تغيير حجم مبانيها ومعداتها وإدارتها. التكاليف الثابتة ونقطة التعادل نقطة التعادل = التكاليف الثابتة ÷ هامش المساهمة للوحدة. لو بيعت قطعة الأثاث بـ 2,000 جنيه وتكلفتها المتغيرة 1,400 جنيه، فهامش المساهمة 600 جنيه، ونقطة التعادل = 120,000 ÷ 600 = 200 قطعة شهريًا. ويشرح مقال كيف تحسب نقطة التعادل الحساب بأشكاله المختلفة. الرافعة التشغيلية: لماذا تضخم التكاليف الثابتة الربح والخسارة؟ قارن بين شركتين تحققان المبيعات نفسها 1,000,000 جنيه وربحًا 100,000 جنيه: البندشركة أ (ثابتة مرتفعة)شركة ب (متغيرة مرتفعة) المبيعات1,000,0001,000,000 التكاليف المتغيرة300,000700,000 التكاليف الثابتة600,000200,000 الربح100,000100,000 إذا زادت المبيعات 10%، يرتفع ربح الشركة (أ) بمقدار 70,000 جنيه (هامش 70%)، بينما يرتفع ربح الشركة (ب) بمقدار 30,000 فقط. وإذا انخفضت المبيعات 10%، تخسر (أ) 70,000 من ربحها، و(ب) 30,000 فقط. الشركة ذات التكاليف الثابتة الأعلى لها رافعة تشغيلية أكبر: ربح أكبر في الأوقات الجيدة، ومخاطرة أكبر في الأوقات الصعبة. كيف تدير التكاليف الثابتة؟ تحويل بعض التكاليف الثابتة إلى متغيرة، مثل الاستعانة بمصادر خارجية بدل توظيف دائم، أو إيجار مرتبط بالمبيعات. مراجعة العقود والاشتراكات السنوية وإلغاء غير المستخدم. زيادة استغلال الطاقة الحالية قبل التوسع في أصول جديدة. التفاوض على عقود إيجار مرنة أو أقصر مدة في مراحل المشروع الأولى. ويكمل الصورة مقال 7 خطوات لتسعير المنتجات بذكاء والتكاليف في القرارات الإدارية. الأسئلة الشائعة هل الرواتب تكلفة ثابتة دائمًا؟ رواتب الموظفين الشهرية الثابتة تكلفة ثابتة، أما الأجور بالقطعة أو العمل الإضافي والعمولات فهي متغيرة. هل التكاليف الثابتة تكاليف غارقة؟ ليس بالضرورة؛ الإيجار القادم تكلفة ثابتة مستقبلية يمكن تجنبها بإلغاء العقد، أما التكلفة الغارقة فهي ما أنفق بالفعل ولا يمكن استرداده. كيف تظهر التكاليف الثابتة في قائمة الدخل؟ لا تظهر منفصلة في القوائم المنشورة عادة، بل ضمن تكلفة المبيعات والمصروفات الإدارية والبيعية، لكن الإدارة تفصلها في التقارير الداخلية لتحليل التعادل والربحية. مقالات ذات صلة:محاسبة تكاليف فنادقعلاقة نظام التكاليف بنظام المحاسبة الماليةCost_Accounting Horngrn A Managerial Emphasis 15 edition 2015
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 19 فبراير 2025
التكاليف المتغيرة
إذا سألت مدير مصنع: كم تتكلف الوحدة الواحدة؟ فالإجابة الصحيحة تبدأ بسؤال آخر: عند أي حجم إنتاج؟ لأن جزءًا من التكلفة يتحرك مع كل وحدة تنتجها، وجزءًا آخر ثابت مهما زاد الإنتاج أو قل. الجزء الأول هو التكاليف المتغيرة، وفهمه هو الخطوة الأولى في التسعير وتحليل التعادل واتخاذ قرارات الإنتاج. تعريف التكاليف المتغيرة التكاليف المتغيرة هي التكاليف التي يتغير إجماليها طرديًا مع حجم النشاط: إذا زاد الإنتاج أو المبيعات زادت، وإذا توقف النشاط تقترب من الصفر. أما نصيب الوحدة الواحدة منها فيبقى ثابتًا تقريبًا في المدى الملائم للنشاط. مثال سريع: مصنع ملابس يحتاج قماشًا بتكلفة 60 جنيهًا لكل قميص. إنتاج 1,000 قميص يحتاج 60,000 جنيه قماشًا، وإنتاج 2,000 قميص يحتاج 120,000 جنيه. الإجمالي تضاعف، لكن تكلفة القماش للقميص الواحد ظلت 60 جنيهًا. أمثلة شائعة على التكاليف المتغيرة المواد الخام المباشرة: القماش في مصنع الملابس، والدقيق في المخبز، والحديد في ورشة التصنيع. الأجور المباشرة بالقطعة أو بالساعة: عندما يدفع للعامل حسب ما ينتجه أو حسب ساعات تشغيل فعلية. عمولات المبيعات: نسبة من قيمة كل عملية بيع. مواد التعبئة والتغليف وتكاليف الشحن للعميل. الطاقة المستخدمة في تشغيل الآلات: الجزء من الكهرباء أو الوقود الذي يرتبط مباشرة بساعات تشغيل خطوط الإنتاج. رسوم بوابات الدفع: نسبة تقتطع من كل عملية تحصيل إلكترونية. الفرق بين التكاليف المتغيرة والثابتة التكاليف الثابتة لا يتغير إجماليها مع حجم النشاط في المدى الملائم، مثل إيجار المصنع، ورواتب الإدارة، والتأمين، والإهلاك بطريقة القسط الثابت. الإيجار مثلًا يدفع كاملًا سواء أنتج المصنع ألف وحدة أو عشرة آلاف؛ لذلك هو تكلفة ثابتة وليس متغيرة. ويشرح مقال التكاليف الثابتة هذا الجانب بالتفصيل. وجه المقارنةالتكاليف المتغيرةالتكاليف الثابتة الإجمالي عند زيادة الإنتاجيزيدثابت نصيب الوحدةثابت تقريبًاينخفض كلما زاد الإنتاج عند توقف النشاطتتوقف تقريبًاتستمر أمثلةمواد خام، عمولات، شحنإيجار، رواتب إدارية، تأمين التكاليف شبه المتغيرة: المنطقة الرمادية الفصل بين النوعين ليس حادًا دائمًا. فاتورة الكهرباء في مصنع فيها رسم اشتراك ثابت وجزء يتغير مع الاستهلاك. وأجور العمال قد تكون ثابتة خلال ساعات الدوام الرسمي، ثم تصبح متغيرة عند العمل الإضافي. هذه تسمى تكاليف شبه متغيرة أو مختلطة، ويفصلها المحاسب إلى جزء ثابت وجزء متغير بطرق مثل طريقة الحد الأعلى والحد الأدنى أو الانحدار. مثال طريقة الحد الأعلى والأدنى: في شهر بلغت ساعات التشغيل 8,000 ساعة وتكلفة الصيانة 46,000 جنيه، وفي شهر آخر بلغت 3,000 ساعة والتكلفة 26,000 جنيه. المعدل المتغير = (46,000 - 26,000) ÷ (8,000 - 3,000) = 4 جنيهات للساعة. الجزء الثابت = 46,000 - (8,000 × 4) = 14,000 جنيه شهريًا. إذن معادلة تكلفة الصيانة: 14,000 + 4 × عدد ساعات التشغيل. لماذا تهم التكاليف المتغيرة في القرارات؟ هامش المساهمة هامش المساهمة = سعر البيع - التكلفة المتغيرة للوحدة. إذا بيع القميص بـ 150 جنيهًا وتكلفته المتغيرة 90 جنيهًا (قماش 60 + خياطة بالقطعة 20 + تغليف وعمولة 10)، فكل قميص يساهم بـ 60 جنيهًا في تغطية التكاليف الثابتة ثم في الربح. نقطة التعادل لو كانت التكاليف الثابتة الشهرية 180,000 جنيه، فنقطة التعادل = 180,000 ÷ 60 = 3,000 قميص شهريًا. أي قميص بعد ذلك يحقق 60 جنيهًا ربحًا. ويمكنك التوسع في الحساب من خلال كيف تحسب نقطة التعادل وتحليل التعادل. قبول الطلبيات الخاصة إذا عرض عميل شراء 500 قميص بسعر 110 جنيهات والمصنع لديه طاقة فائضة، فالطلبية مربحة رغم أن السعر أقل من السعر المعتاد؛ لأنها تغطي التكلفة المتغيرة (90) وتضيف 20 جنيهًا لكل قطعة، دون أي زيادة في التكاليف الثابتة. مقارنة سريعة بين ثلاثة أحجام إنتاج لنكمل مثال مصنع القمصان: التكلفة المتغيرة للقطعة 90 جنيهًا، والتكاليف الثابتة 180,000 جنيه شهريًا، وسعر البيع 150 جنيهًا. البند2,000 قطعة3,000 قطعة5,000 قطعة المبيعات300,000450,000750,000 التكاليف المتغيرة180,000270,000450,000 هامش المساهمة120,000180,000300,000 التكاليف الثابتة180,000180,000180,000 الربح (الخسارة)(60,000)صفر120,000 التكلفة الكلية للقطعة180150126 لاحظ أمرين: التكلفة المتغيرة للقطعة بقيت 90 جنيهًا في الأعمدة الثلاثة، بينما التكلفة الكلية للقطعة انخفضت من 180 إلى 126 جنيهًا فقط لأن التكاليف الثابتة توزعت على عدد أكبر. لهذا يخطئ من يسعر المنتج على أساس «تكلفة القطعة» دون أن يحدد حجم الإنتاج الذي حسبت عنده. التسعير الآمن يبدأ من التكلفة المتغيرة وهامش المساهمة المطلوب، ثم يتأكد أن الحجم المتوقع يغطي التكاليف الثابتة. كيف تخفض التكاليف المتغيرة؟ التفاوض مع الموردين على خصم كمية أو عقود توريد سنوية بسعر ثابت. تقليل الهالك والفاقد في المواد الخام بتحسين القص والتخزين. مراجعة نسب العمولات وربطها بالتحصيل الفعلي لا بالبيع فقط. تحسين كفاءة استهلاك الطاقة وصيانة الآلات دوريًا. التكاليف المتغيرة في التقارير في القوائم المالية المنشورة تعرض التكاليف حسب طبيعتها أو وظيفتها، ولا يشترط فصل المتغير عن الثابت. لكن داخل المنشأة يعتمد المدير على تقرير «التكلفة المتغيرة» أو الحساب الحدي، الذي يعرض الإيراد ثم التكاليف المتغيرة ثم هامش المساهمة ثم التكاليف الثابتة. هذا العرض يكشف بسرعة أي منتج يستحق التوسع وأي منتج يستنزف الطاقة. وللتعرف على الأنظمة المختلفة اقرأ أساليب محاسبة التكاليف والمحاسبة والرقابة على التكاليف الصناعية غير المباشرة. الأسئلة الشائعة هل الإيجار تكلفة متغيرة؟ في الغالب لا؛ الإيجار الشهري الثابت تكلفة ثابتة. يصبح متغيرًا فقط إذا كان العقد يحدده كنسبة من المبيعات، كما في بعض المراكز التجارية. هل الإهلاك تكلفة متغيرة؟ الإهلاك بطريقة القسط الثابت تكلفة ثابتة. أما الإهلاك بطريقة وحدات الإنتاج أو ساعات التشغيل فيتغير مع النشاط. لماذا تنخفض تكلفة الوحدة عند زيادة الإنتاج إذا كانت التكلفة المتغيرة للوحدة ثابتة؟ لأن التكاليف الثابتة توزع على عدد أكبر من الوحدات، فينخفض نصيب الوحدة منها، بينما يبقى نصيبها من المتغيرة كما هو. هل تكاليف الشحن للعميل متغيرة دائمًا؟ إذا دفعت الشركة لشركة شحن عن كل طرد، فهي متغيرة. أما إذا كانت تملك أسطولًا خاصًا برواتب ثابتة، فمعظمها يصبح تكلفة ثابتة، والوقود فقط يتغير مع المسافة. مقالات ذات صلة:علاقة نظام التكاليف بنظام المحاسبة الماليةCost_Accounting Horngrn A Managerial Emphasis 15 edition 2015المحاسبة والرقابة على التكاليف الصناعية غير المباشرة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
نظريات وقوائم التكاليف
تحدد نظريات التكاليف ما يحمل على وحدة المنتج من عناصر التكاليف، بينما تعرض قوائم التكاليف تجميع هذه العناصر بشكل منظم يوصل إلى تكلفة الإنتاج التام وتكلفة المبيعات. والاثنان معًا أساس محاسبة التكاليف في المنشآت الصناعية. نظريات التكاليف 1. نظرية التكاليف الكلية (الاستيعاب) تحمل الوحدة بكل التكاليف الصناعية، المتغيرة والثابتة. وهي المطلوبة لتقويم المخزون في القوائم المالية. 2. نظرية التكاليف المتغيرة تحمل الوحدة بالتكاليف الصناعية المتغيرة فقط، وتعامل الثابتة تكلفة فترة. وتفصيلها في نظرية التكاليف المتغيرة. 3. نظرية الطاقة المستغلة تحمل الوحدة بالمتغيرة وبنصيبها من الثابتة بقدر الطاقة المستغلة، وتحمل تكلفة الطاقة العاطلة على قائمة الدخل. وتفصيلها في نظرية تكاليف الطاقة المستغلة. 4. التكاليف المعيارية تحدد مسبقًا ما يجب أن تكون عليه التكلفة، وتقارن بالفعلي لتحليل الانحرافات والرقابة. قوائم التكاليف قائمة تكلفة الإنتاج (التصنيع): تجمع المواد المباشرة والأجور المباشرة والتكاليف غير المباشرة، وتعدل بالإنتاج تحت التشغيل. قائمة تكلفة المبيعات: تكلفة الإنتاج التام معدلة بمخزون الإنتاج التام أول وآخر المدة. قائمة الدخل: المبيعات ناقص تكلفة المبيعات ناقص المصروفات التسويقية والإدارية. مثال محلول بيانات منشأة صناعية عن السنة (بالجنيه): البيانالمبلغ مواد مباشرة مستخدمة300,000 أجور مباشرة200,000 تكاليف صناعية غير مباشرة150,000 إجمالي تكاليف التصنيع للفترة650,000 + إنتاج تحت التشغيل أول المدة50,000 − إنتاج تحت التشغيل آخر المدة(70,000) تكلفة الإنتاج التام630,000 + مخزون إنتاج تام أول المدة80,000 − مخزون إنتاج تام آخر المدة(110,000) تكلفة البضاعة المباعة600,000 فإذا كانت المبيعات 900,000 جنيه، يكون مجمل الربح = 900,000 − 600,000 = 300,000 جنيه، ومنه تخصم المصروفات التسويقية والإدارية للوصول إلى ربح التشغيل. ويلاحظ أن زيادة الإنتاج تحت التشغيل بـ 20,000 جنيه وزيادة مخزون الإنتاج التام بـ 30,000 جنيه تعني أن 50,000 جنيه من تكاليف السنة أجلت في المخزون إلى سنوات تالية. أهمية القوائم تحديد تكلفة الوحدة للتسعير. تقويم المخزون في الميزانية وفق IAS 2. مقارنة التكاليف بين الفترات واكتشاف الانحرافات. وللمبادئ الأساسية راجع مقدمة عن محاسبة التكاليف ومبادئ توزيع التكاليف. الأسئلة الشائعة ما الفرق بين تكلفة الإنتاج وتكلفة المبيعات؟ الأولى تكلفة ما اكتمل إنتاجه في الفترة، والثانية تكلفة ما بيع منه فعلًا. أي نظرية تستخدم للقوائم المنشورة؟ التكاليف الكلية على أساس الطاقة العادية، مع تحميل تكلفة الطاقة غير المستغلة غير العادية على الفترة. مقالات ذات صلة:خمس 5 خطوات لمعرفة كيفية اتخاذ القرار؟المراحل الثلاث للتحوّل في تكاليف التقنيةالمحاسبه بكل بساطه - محاسبة التكاليف الصناعيه
